宏微科技 高速增长后的调整与未来展望
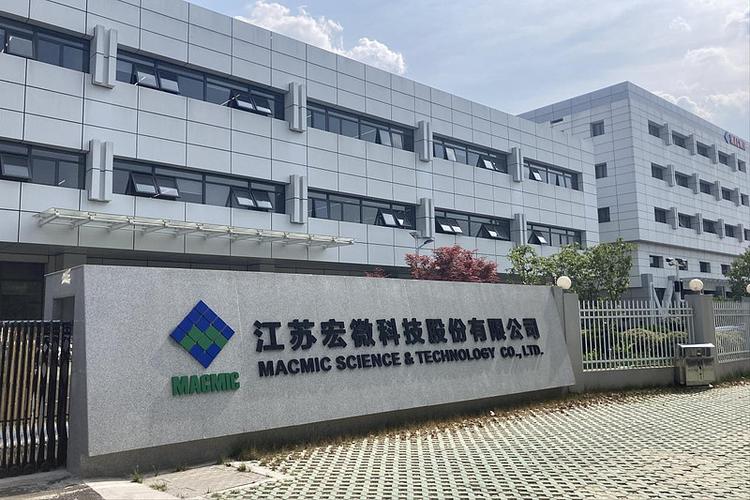
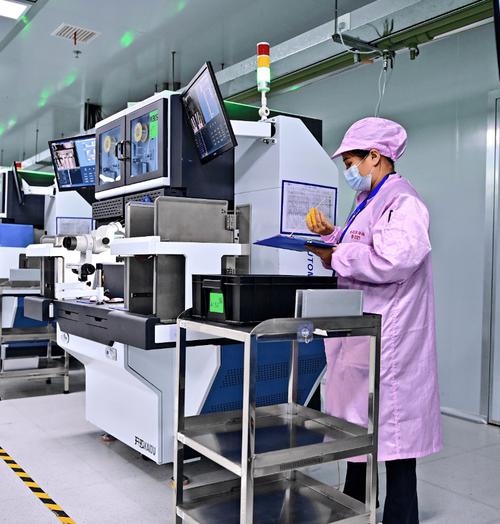
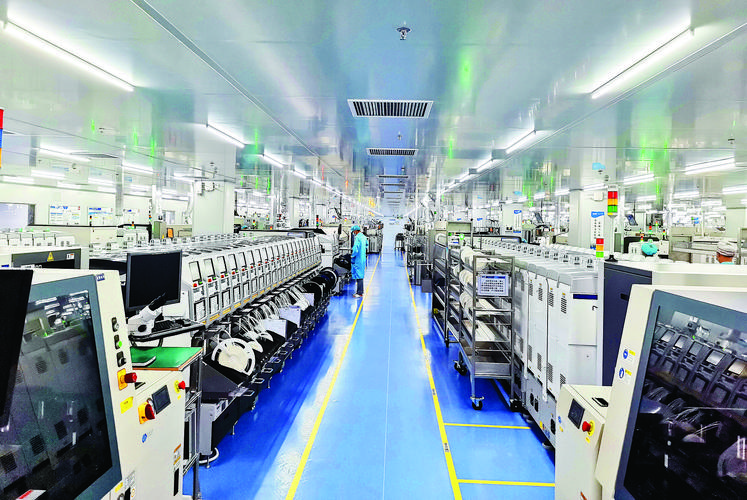
江苏宏微科技(股票代码:688711)作为国内功率半导体领域的领军企业,近三年凭借IGBT、FRED等核心产品在新能源、工业控制等市场的旺盛需求,实现了业绩的快速增长。2024年一季度,公司也遭遇了阶段性阻力,引发市场关注。本文结合杏晖科技等行业动态,分析宏微科技的成长轨迹与当前挑战。
一、近三年高速增长:受益行业景气与产能释放
2021年至2023年,宏微科技营业收入从约5亿元跃升至超15亿元,净利润同步大幅提升。增长动力主要来自:
- 下游需求爆发:新能源汽车、光伏储能、变频家电等领域对功率半导体需求激增,公司IGBT模块及单管产品供不应求。
- 产能扩张:公司通过IPO募投项目及定增,扩大芯片和模块产线,规模效应显现。
- 客户拓展:进入比亚迪、汇川技术等头部供应链,并加大海外市场布局。
- 技术迭代:第二代、第三代IGBT芯片量产,性能对标国际大厂,毛利率维持较高水平。
二、2024年一季度遭遇阻力:短期承压因素分析
2024年一季报显示,宏微科技营收同比增速放缓,净利润出现下滑。结合杏晖科技等同行反馈,阻力主要源于:
- 行业库存调整:2023年下半年起,部分下游客户(如工控、家电)进入去库存阶段,拉货节奏放缓。
- 价格竞争加剧:国内IGBT产能逐步释放,中低压产品价格承压,影响盈利能力。
- 费用端压力:公司持续加大研发投入及新产线建设,折旧摊销增加,短期利润受挤压。
- 季节性因素:一季度为传统淡季,叠加春节假期影响,产能利用率有所波动。
三、应对策略与未来展望
面对短期阻力,宏微科技积极调整:一方面优化产品结构,加大碳化硅(SiC)器件、高端IGBT模块的研发与推广;另一方面深化与战略客户合作,拓展储能、充电桩等新兴应用。行业层面,杏晖科技等企业也在同期推进技术升级,预示着功率半导体长期需求依然向好。随着库存去化完成及新产能爬坡,宏微科技有望在2024年下半年恢复增长动能。
结论:宏微科技近三年的高增长印证了其市场竞争力,2024年一季度的阻力属于行业周期性调整。公司需平衡短期盈利与长期投入,把握国产替代与能源转型机遇,以实现可持续增长。
如若转载,请注明出处:http://www.efipq.com/product/8.html
更新时间:2026-11-03 03:36:00